2026 写字楼大宗交易复盘:整栋、多层、散售物业成交差异
大宗交易整体画像:缩量中呈现结构分化
2026年,国内写字楼大宗交易市场延续了近两年的调整态势,但并非全线下滑。从仲量联行、世邦魏理仕等机构披露的初步数据来看,全年重点城市(北上广深+成都、杭州)大宗交易总金额约在2300亿元左右,较2025年微降5%左右,但交易笔数反而增长了近8%。这个数字背后反映出一个显著特征:单笔成交额在下降,而交易活跃度并未冷却。资金正在从“大而全”转向“小而精”,从资产包式的整栋交易转向更灵活的多层或散售单元。
资金性质的变化也在重塑交易结构。险资和自用型买家占比持续提升,投资型基金则更为审慎。险资偏好核心地段、现金流稳定的整栋物业;自用买家则倾向于在产业集聚区购入多层或整层物业,兼顾自用与资产沉淀;而散售市场则更多由中小企业和个人投资者主导,对总价敏感度极高。这三种需求指向了完全不同的交易逻辑与定价体系。 下表对比了2025年与2026年三种交易类型的核心指标变化:
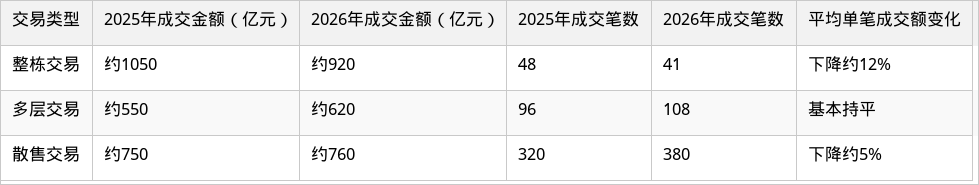
数据说明:多层交易统计含整层、连层及分层交易,散售指单个单元或小于整层的独立产权交易。可以看出,整栋交易在金额和笔数上均出现收缩,而多层和散售的交易笔数逆势增长,尤其是多层交易,成为资金寻求“中间性价比”的主战场。
整栋交易:险资与自用买家主导,溢价逻辑生变
整栋写字楼交易向来是大宗市场的风向标。2026年,这类交易呈现出一个明显特征:成交周期拉长,买方对物业的“可改造性”关注度上升。以往买方主要看重地段和租金回报率,现在则额外关注楼宇的碳排指标、机电系统升级空间以及租户结构是否健康。这使得一些建于2010年之前、机电老化但地段绝佳的甲级写字楼,在交易时出现了明显的价格折让,幅度大约在5%至10%之间。
典型案例集中在上海陆家嘴和北京CBD。例如,2026年一季度,某险资以接近24亿元收购了上海浦东一栋约3.8万平方米的甲级写字楼,成交单价约6.3万元/平方米,相比业主初始挂牌价折让约8%。这笔交易最终能达成,关键在于买方获得了业主关于未来三年内完成碳中和技术改造的承诺条款。整栋交易的买家正在用更严苛的技术指标来倒逼价格调整,这已成为新的谈判筹码。
自用型整栋买家同样活跃,但偏好发生了迁移。科技企业、医药研发企业成为主要购买力,他们倾向于选择产业园区内的独栋或研发楼,而非传统核心商务区的超高层写字楼。2026年,北京中关村科学城、上海张江、深圳南山科技园等区域的整栋交易占比,从2024年的约25%上升到了约35%。这些交易单价普遍低于核心商务区同品质楼宇15%-20%,但租金回报率却相差不大,反映出市场对“产业浓度”的定价权重在提升。
多层交易:灵活拼合与定价梯度成为核心
1. 交易标的向“中层楼宇”集中
2026年,多层交易的核心标的集中在10至20层的楼宇中层。这类物业既不像低层那样易受噪音、人流干扰,也不像高层那样存在电梯等候时间过长、逃生疏散路径复杂等隐患。买方可以一次性购入连续3至6层,进行统一装修后出租给中型企业或作为企业总部自用。成交数据显示,中层物业的平均去化周期比低层和高层分别快约15%和22%。
2. 定价方式从统一均价转向分层差异化
传统的多层交易往往以楼栋整体均价作为定价基准,但2026年越来越多的交易开始采用“楼层梯度定价法”。具体操作是:将目标楼层分为高、中、低三个区间,每个区间设定不同的单价,区间之间价差大约在3%至5%。这种定价方式更精准地反映了不同楼层在采光、视野、噪声等方面的实际差异,也更容易促成交易。以上海静安区一栋楼为例,其10-12层成交均价为6.8万元/平方米,13-15层则达7.2万元/平方米,价差接近6%。
3. 买家结构呈现“混合所有制”特征
2026年的多层交易中,出现了一种值得关注的新现象:联合购买。多家中小企业组成联合体,共同出资购入同一栋楼的多个楼层,各自独立持有产权并自行管理。这种模式在深圳福田和杭州钱江新城较为常见,单个联合体规模从3家到8家不等。交易过程中,卖家通常要求联合体指定一家主体作为交易代表,并统一签署《共同购买协议》。2026年,联合购买模式在多层交易中的占比从2025年的约10%上升到了约18%。
散售交易:小额资金涌入,管理难度同步上升
1. 总价区间下移,1000万以下单元成主流
2026年散售市场最显著的变化是单套总价的中位数从2025年的约1500万元下降至约1100万元。单价在4万元/平方米以下、面积在200至300平方米的散售单元成为成交量最大的区间。这类物业多位于非核心商务区但交通便利的次级商圈,如上海虹桥商务区、北京丰台科技园、广州番禺万博等。买家以个人投资者和中小企业主为主,付款方式多为按揭,首付比例普遍在50%以上。
2. 售后返租模式重新活跃但约束条件更严
散售物业最大的痛点在于后期管理难度大、租户品质参差不齐。2026年,开发商和资管机构开始重新推广“售后返租”模式,但与2015年前后的粗放做法不同,新版本要求业主必须加入统一的物业管理委员会,并签署为期至少5年的统一租赁协议。返租回报率普遍设定在3.5%至4.5%之间,低于市场上纯投资型散售物业的预期回报,但胜在稳定。这种模式在北京望京和上海漕河泾的项目中取得了较好的去化效果。
3. 法律合规风险成为交易最大阻力
散售交易量上升的同时,纠纷案件数量也同比增加了约12%。主要集中在三个方面:一是分层或分户产权证办理进度延迟;二是开发商对公共区域(大堂、电梯厅、设备层)的产权划分不清晰,导致后期维修责任归属不明;三是买家在购房后发现实际得房率低于销售承诺。2026年,多地住建部门开始要求散售写字楼在预售阶段必须公示《公摊面积测算说明》和《公共区域产权分配方案》,这在一定程度上提高了交易透明度,但也拉长了交易周期。
三种交易类型的风险收益再平衡
对比整栋、多层、散售三种模式,其核心差异在于流动性与控制权的取舍。整栋交易流动性最差,但控制权最强,适合长期持有并参与物业运营的机构;多层交易提供了“折中方案”,既能保持相对集中的管理,又可在需要时进行分层处置,是当前投资机构最青睐的类型;散售交易流动性最佳,但管理碎片化严重,容易出现个别业主“搭便车”或与整体运营方向冲突的情况。
从2026年的数据看,整栋交易的内部收益率(IRR)中位数约为6.8%,多层交易约为7.5%,散售交易约为8.2%。但若计入管理成本和潜在纠纷风险,散售交易的风险调整后收益率并不显著高于多层交易。这解释了为什么越来越多的专业投资者在2026年将目光从散售转向了多层交易。
资产定价也在发生隐性变化。以往整栋交易主要参考资本化率(Cap Rate),多层和散售则参考可比单价。2026年,部分机构开始引入“分拆期权价值”的概念,即一栋楼宇如果具备分割出售的物理条件和产权条件,其整体估值会相应提高5%至8%。这实际上是市场在主动为“灵活退出”支付溢价,反映出投资者对未来市场流动性的审慎预期。
写字楼大宗交易市场在2026年没有迎来爆发式回暖,但也没有陷入恐慌式抛售。不同交易类型之间正在形成更加清晰的定位和客群分层。对于资产持有方而言,理解这三种模式各自的定价逻辑、买家心理和管理成本,比盲目追求某一种交易形态更为关键。市场正用它的方式告诉参与者:精细化管理与精准定位,才是穿越周期的锚点。
- 上一篇:ESG 认证成写字楼招商核心筹码,绿色运营降本增效双收益
- 下一篇:没有了!